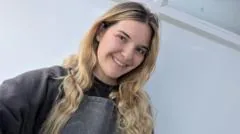
Sophie Hope, uma técnica de unhas e criadora de conteúdo baseada em Brighton, foi vítima de fraude de identidade, resultando em sua nota de crédito caindo drasticamente.
A fraude envolveu a abertura de contas em seu nome em várias lojas de catálogos e a aquisição de itens como um PlayStation 4 e calças Nike, sem seu conhecimento. A dívida foi transferida para uma empresa financeira secundária e acumulou por três a quatro anos antes de ser descoberta durante a aplicação para um empréstimo imobiliário.
Crédito e suas limitações
Funmi Olufunwa, advogada em direito de consumo e fundadora da Hoops Finance, explica que a sociedade britânica está muito focada nos scores de crédito, mas eles não contam toda a história.
‘Os scores de crédito são voltados para o passado, olhando para o que aconteceu no passado, o que não necessariamente prevê o futuro,’ diz Olufunwa.
Elas também podem prejudicar ‘aplicantes de arquivo fino’, jovens e imigrantes recém-chegados que não têm histórico de crédito.
Entrada da inteligência artificial
No entanto, com mais dados financeiros disponíveis e um crescente interesse em usar IA para interpretá-los, algumas empresas estão oferecendo alternativas para avaliar a credibilidade dos clientes.
Empresas como Upstart e Zest AI usam modelos de aprendizado de máquina para analisar mais de 2.500 variáveis e oferecem empréstimos a baixos custos a todos os grupos demográficos.
Comentários (0)
Entre ou cadastre-se para comentar.