O Supremo Tribunal Federal (STF) autorizou o direito ao crédito do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) em operações interestaduais de combustíveis e querosene de aviação, conforme decisão no Recurso Extraordinário nº 1.258.742, com repercussão geral reconhecida no Tema nº 1.258.
Implicações legais
A decisão do STF quebra um paradigma anterior, que exigia o estorno do crédito sobre operações de aquisição de mercadorias vendidas sem incidência do imposto estadual. A tese fixada pela Corte é que a isenção ou não incidência do ICMS, salvo disposição em contrário, acarreta a anulação do crédito relativo às operações anteriores.
No entanto, a decisão considera que a não incidência na operação interestadual não representa uma desoneração tributária, mas uma redefinição da competência tributária para o estado de destino, o que não se aplica ao preceito constitucional da anulação do crédito.
Flávio Bolsonaro rejeita resultados das eleições presidenciais de 2026, levantando questionamentos sobre a...
Redação FATÍVIA
·há 52 min
·1 min
Um juiz federal determinou que o governo americano pare de ameaçar servidores eleitorais locais e estaduais com...
Redação FATÍVIA
·há 1 h
·1 min
O presidente americano perdeu importantes aliados após vitórias de partidos de esquerda em eleições recentes.
Redação FATÍVIA
·há 1 h
·1 min
Senador Randolfe Rodrigues apresentou projeto que obriga candidatos a autorizarem o compartilhamento de dados...
Redação FATÍVIA
·há 1 h
·1 min
Descubra como preparar o estrogonofe de forno, um prato que une carne macia, molho encorpado e cobertura gratinada.
Redação FATÍVIA
·há 12 min
·1 min
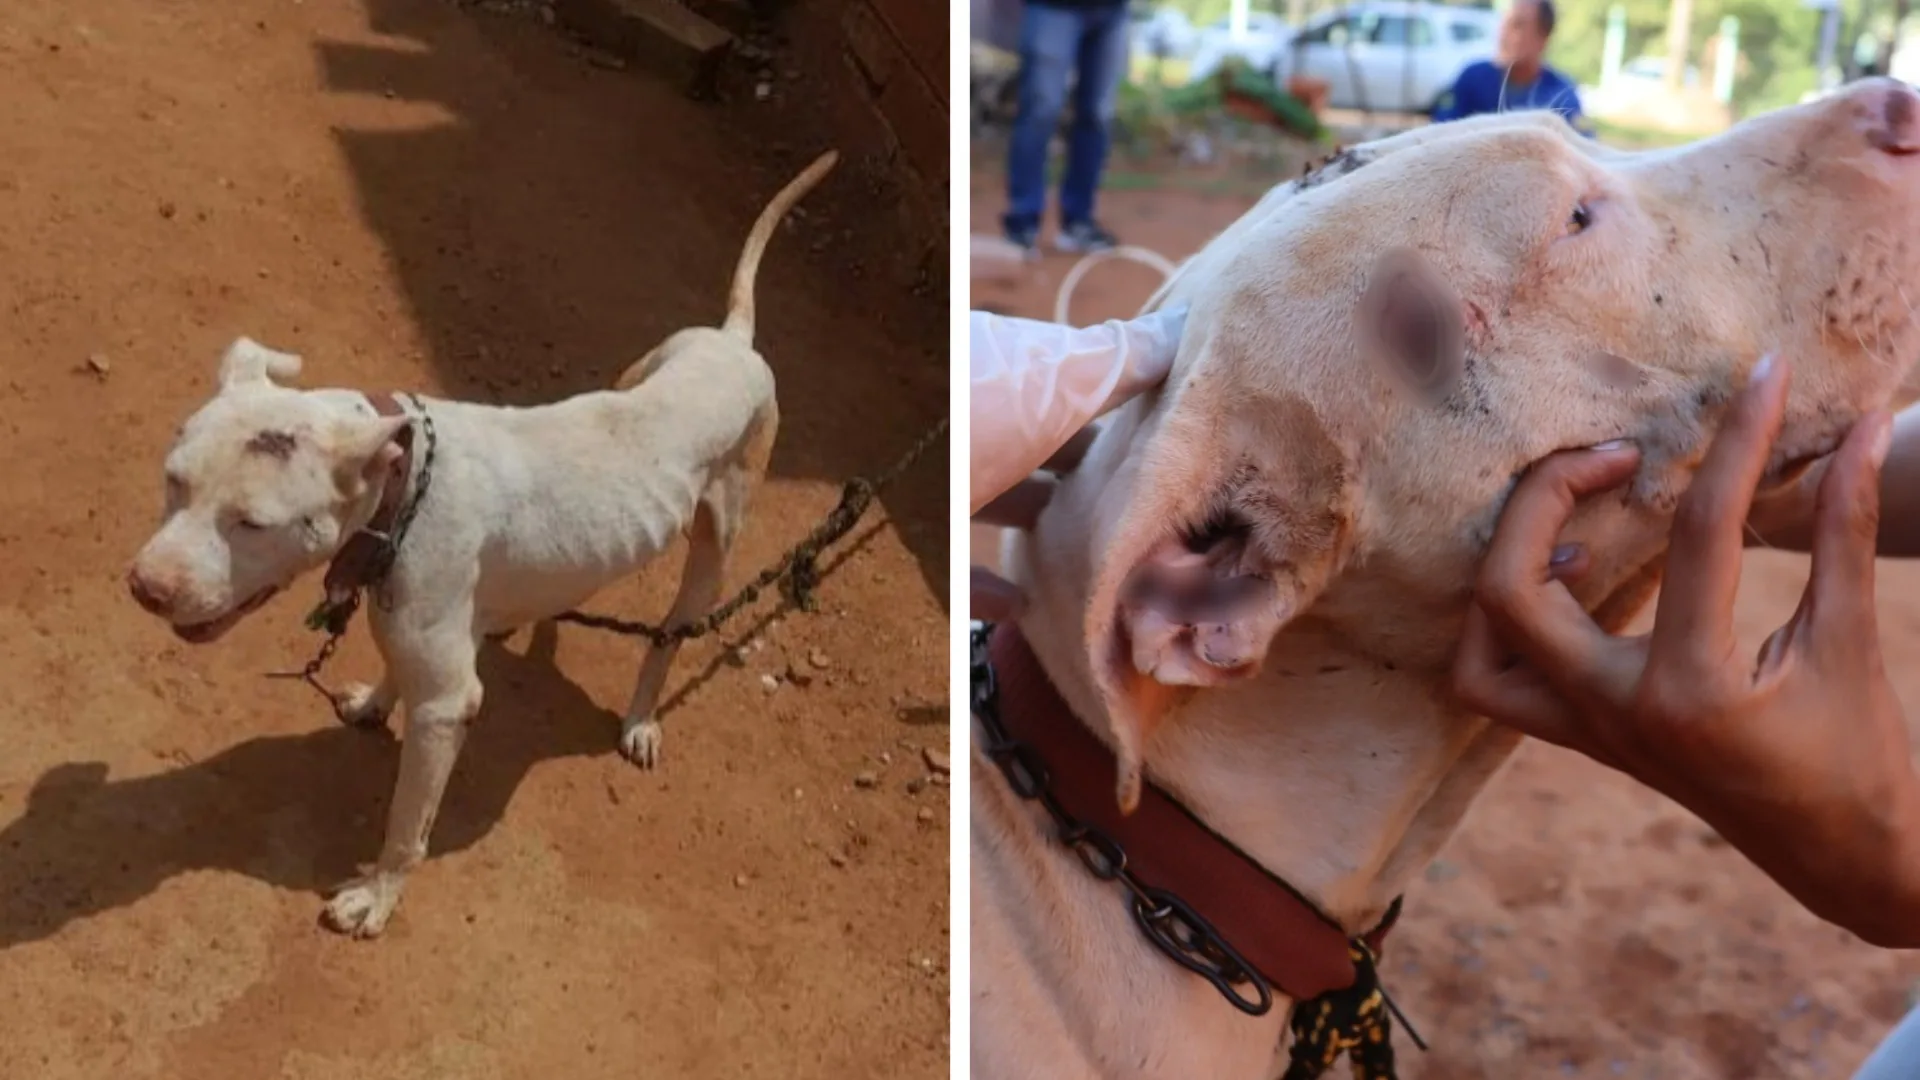
Pit bull foi encontrado acorrentado e com ferimentos no corpo após denúncia anônima.
Redação FATÍVIA
·há 16 min
·1 min
A Paraíba registra 148 municípios em situação de emergência devido a estiagem e chuvas intensas.
Redação FATÍVIA
·há 17 min
·1 min
Randerson Leite de Morais Junior relata a transformação após receber córnea doada.
Redação FATÍVIA
·há 18 min
·1 min
Comentários (0)
Entre ou cadastre-se para comentar.