A Lei Complementar (LC) 236/2026 é a alteração mais significativa do Código Tributário Nacional desde sua promulgação, em 1966, trazendo relevantes mudanças na relação entre fisco e contribuinte. A lei estabelece novas condições para a utilização da fiança como garantia para suspensão da exigibilidade de tributos.
Condições para a utilização da fiança
O novo inciso do artigo 151 do CTN impõe cinco condições cumulativas: a aceitação pelo credor, observância da regulamentação dos órgãos de cobrança judicial, oferecimento em execução fiscal, conformidade contínua da garantia com as normas de aceitação e inexistência de sinistro. A leitura correta é que a aceitação é um ato vinculado, subordinado à conformidade com as normas estabelecidas.
A recusa à garantia deve ser motivada e fundada em critérios previstos na norma que estabelece os requisitos do seguro e fiança. Além disso, a decisão sobre a aceitação será submetida ao controle do juiz da execução, que dará a palavra final sobre a adequação da garantia.
Rio de Janeiro registra 211 casos confirmados de Mpox em 2026, número superior ao de 2025.
Redação FATÍVIA
·há 40 min
·1 min
A Agência de Regulação de Drogas e Alimentos (DEA) dos Estados Unidos concedeu mais de 900 registros federais para...
Redação FATÍVIA
·há 1 h
·1 min
João Pessoa se tornou destino preferido para gestantes russas, buscando um tratamento mais acolhedor.
Redação FATÍVIA
·há 2 h
·1 min
Dois novos dispensários de cannabis medicinal devem abrir em Alabama, elevando o número de estabelecimentos...
Redação FATÍVIA
·há 2 h
·1 min
Pesquisadores da Brookhaven National Laboratory conseguiram criar uma substância similar à que existia logo após o...
Redação FATÍVIA
·há 3 min
·1 min
Flávio Bolsonaro viajou para os EUA após descumprir ordem judicial, mas governo americano nega envolvimento direto.
Redação FATÍVIA
·há 4 min
·1 min
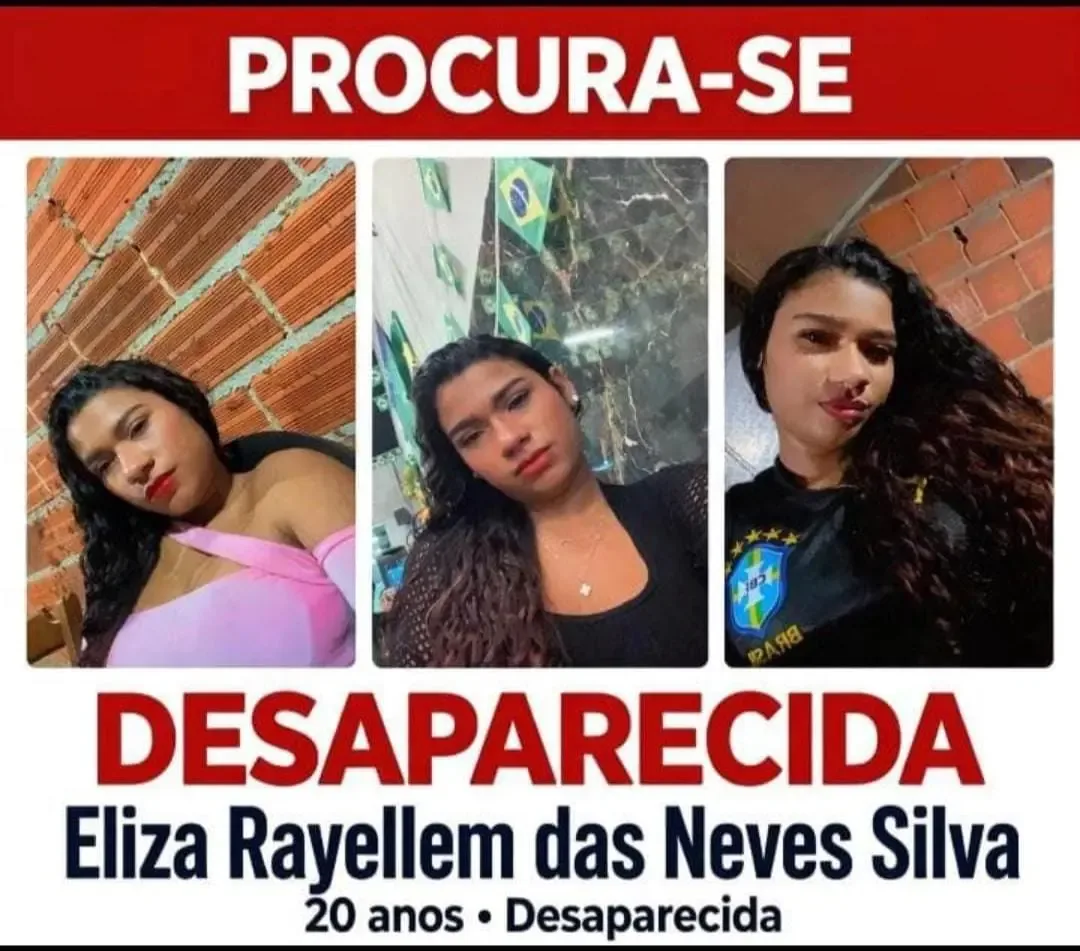
Eliza Rayelle das Neves Silva, de 20 anos, moradora de Anápolis, está desaparecida desde o último sábado, 24 de...
Redação FATÍVIA
·há 5 min
·1 min
Ucranianos que viviam em Oleshky, uma cidade ocupada pela Rússia desde 2022, retornaram recentemente para áreas...
Redação FATÍVIA
·há 6 min
·1 min
Comentários (0)
Entre ou cadastre-se para comentar.