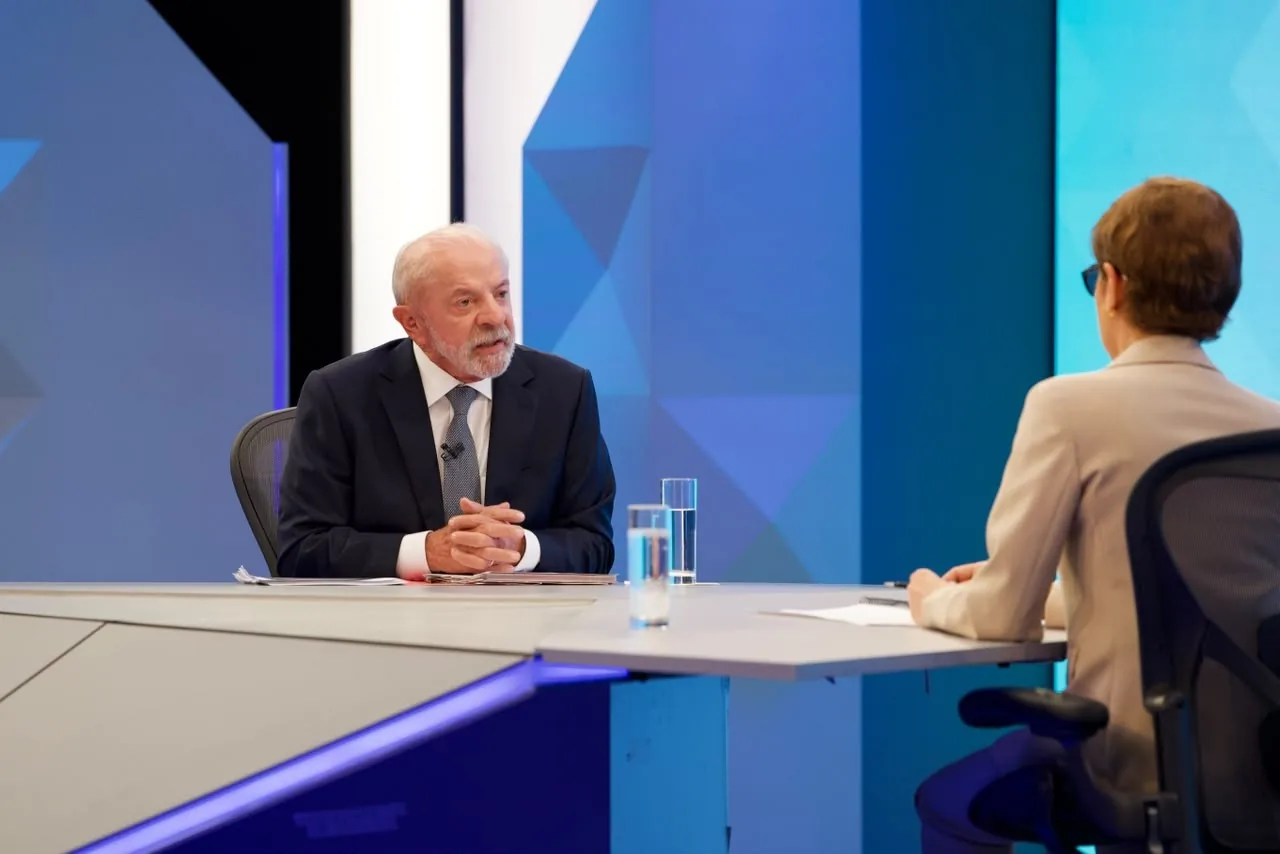
O presidente Luiz Inácio Lula da Silva, em pronunciamento recente, abordou diversos compromissos econômicos, sociais e institucionais. Sob a perspectiva tributária, dois pontos merecem atenção: o anúncio de desoneração da cesta básica e a falta de detalhes sobre os impactos da reforma tributária no consumo.
Desoneração da cesta básica
Ao anunciar a tributação zero sobre a cesta básica, o presidente destacou uma medida que, embora represente um avanço na uniformização do sistema tributário, não é uma novidade absoluta. A desoneração de diversos alimentos já integra a legislação brasileira há décadas, incluindo alíquotas zero de PIS e Cofins, conforme a Lei nº 10.925/2004 e normas posteriores.
A reforma tributária, instituída pela Emenda Constitucional nº 132/2023 e regulamentada pela Lei Complementar nº 214/2025, estabelece uma Cesta Básica Nacional de Alimentos, com alíquota zero da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS). Esta mudança representa uma padronização nacional do tratamento tributário, mas é tecnicamente impreciso considerar a desoneração dos alimentos como uma inovação exclusiva da reforma.
Mudanças estruturais
A reforma introduzirá a CBS, que substituirá o PIS e a Cofins, e o IBS, que gradualmente substituirá o ICMS e o ISS. Essas mudanças terão efeitos gradualmente a partir de 2027, com a substituição completa prevista entre 2029 e 2033. Os efeitos sobre preços, margens empresariais e arrecadação não serão imediatos ou uniformes.
Comentários (0)
Entre ou cadastre-se para comentar.