O Superior Tribunal de Justiça (STJ) vai julgar se os benefícios fiscais da Lei 14.689/2023 podem ser aplicados quando o voto de qualidade no Conselho Administrativo de Recursos Fiscais (Carf) foi usado apenas para decidir sobre a decadência do direito de constituir o crédito tributário.
No caso concreto, uma empresa foi derrotada no Carf. O voto no mérito foi desfavorável por unanimidade, mas a preliminar de decadência teve empate e foi resolvida a favor da Fazenda Pública pelo voto de qualidade do presidente.
Alcance do voto
O Tribunal Regional Federal da 2ª Região entendeu que o contribuinte poderia usufruir dos benefícios fiscais porque a Lei do Carf se limitou a prevê-los no caso de julgamento favorável à Fazenda Pública pelo voto de qualidade.
Para o relator do recurso especial, o ministro Paulo Sérgio Domingues, não cabe ao contribuinte aproveitar esses benefícios, pois as expressões 'resolver' e 'definitivamente' usadas na lei devem ser interpretadas de forma mais restritiva.
Um homem de 52 anos foi preso em flagrante após assediar sexualmente a própria filha e uma prima dela, de 15 anos,...
Redação FATÍVIA
·há 41 min
·1 min
A Justiça do Paraguai determinou a transferência do ex-presidente Santiago Peña para uma prisão militar após...
Redação FATÍVIA
·há 1 h
·1 min
Descubra quais documentos digitais são úteis em processos judiciais e como organizar suas provas para melhorar a...
Redação FATÍVIA
·há 2 h
·1 min
Uma mãe adotante que teve o salário-maternidade negado por falta de afastamento do trabalho conseguiu vitória judicial.
Redação FATÍVIA
·há 3 h
·1 min
A China realizou o primeiro voo tripulado de um avião comercial totalmente elétrico, desenvolvido pela COMAC.
Redação FATÍVIA
·há 4 min
·1 min
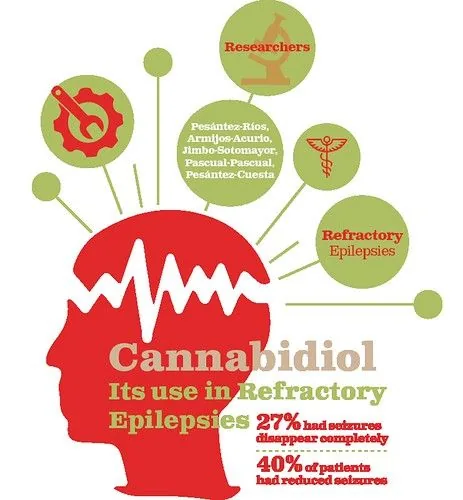
Pesquisa mostra que o canabidiol pode ser uma alternativa terapêutica para pacientes com epilepsia refratária.
Redação FATÍVIA
·há 6 min
·1 min
A médica mineira explica as dificuldades enfrentadas pela implementação do programa de cannabis medicinal no Sistema...
Redação FATÍVIA
·há 7 min
·1 min
Governador Tarcísio de Freitas defende uma oposição responsável da direita em evento do BTG Pactual.
Redação FATÍVIA
·há 8 min
·1 min
Comentários (0)
Entre ou cadastre-se para comentar.