A decisão do governo federal de afastar as multas para contribuintes que cometem erros de boa-fé a partir de 2027 e de enviar um projeto de lei complementar para flexibilizar a apuração e o recolhimento da Contribuição sobre Bens e Serviços (CBS) em 30 dias, com possibilidade de ajustes posteriores, não resolve os desafios estruturais do novo ordenamento tributário.
Avanços parciais
Segundo especialistas ouvidos pela revista eletrônica Consultor Jurídico, as medidas anunciadas representam avanços importantes, mas ainda há questões pendentes a serem resolvidas a poucos meses da implementação do novo sistema tributário.
O professor da FEA/USP, Alexandre Evaristo, destaca a importância de estabelecer critérios objetivos para a caracterização da boa-fé, evitando a discricionariedade da fiscalização.
Milton Fontes, outro tributarista consultado, considera que as medidas resolvem parcialmente os problemas das empresas, mas será necessário examinar o texto do projeto de lei complementar para entender seu alcance e consequências jurídicas.
Líderes de empresas tecnológicas apostaram em apoio a Trump antes das eleições, mas agora enfrentam críticas após...
Redação FATÍVIA
·há 6 min
·1 min
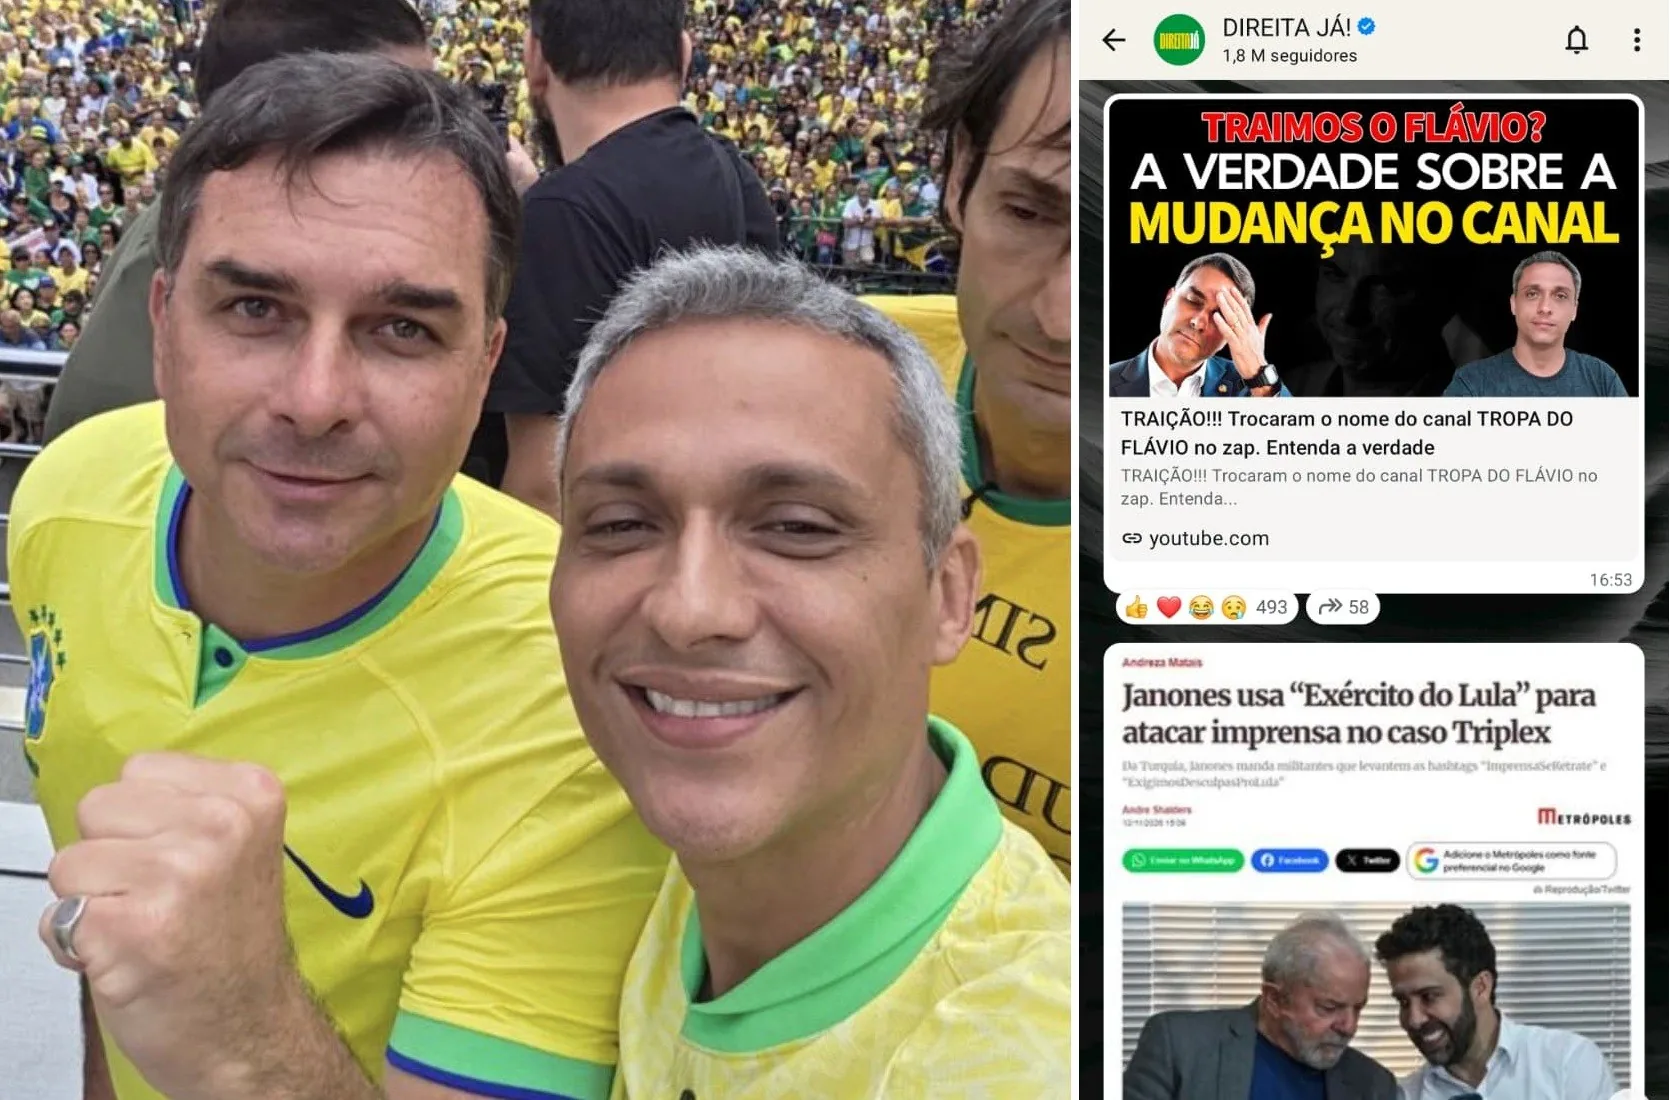
Deputado Gustavo Gayer assume canal que foi usado durante a campanha presidencial de Flávio Bolsonaro e pede mobilização.
Redação FATÍVIA
·há 11 min
·1 min
O governo federal autorizou a conversão de R$ 246 milhões em ações da Telebras, permitindo que os valores...
Redação FATÍVIA
·há 26 min
·1 min
Polícia Federal realiza nova operação para investigar suspeitas de desvio de recursos de emendas parlamentares...
Redação FATÍVIA
·há 38 min
·1 min
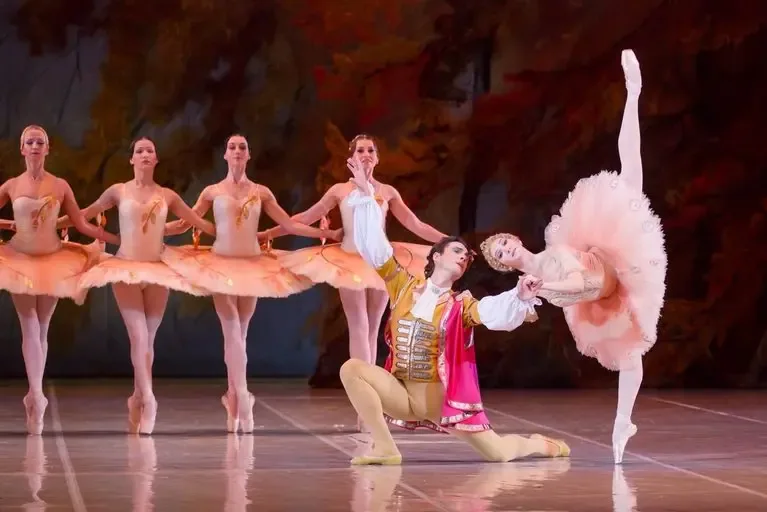
O Ballet de San Petersburgo traz 'A Bela Adormecida' ao Teatro Goiânia, com apresentação marcada para esta sexta-feira, 13.
Redação FATÍVIA
·agora
·1 min
Regulamentação recente permite que mais pessoas tenham acesso ao tratamento com canabidiol, um composto da cannabis...
Redação FATÍVIA
·há 5 min
·1 min
Mais mulheres acusam Russell Brand de abuso sexual, incluindo casos não reportados durante seu julgamento.
Redação FATÍVIA
·há 8 min
·1 min
A Universidade de Siena está oferecendo um curso sobre cannabis medicinal, destinado a médicos e farmacêuticos,...
Redação FATÍVIA
·há 12 min
·1 min
Comentários (0)
Entre ou cadastre-se para comentar.