Paralelamente à criação do IVA dual, emergiu da EC nº 132/23 um novo tributo federal: o Imposto Seletivo (IS), previsto no artigo 153, inciso VIII, da CF/88, destinado a incidir sobre a produção, extração, comercialização ou importação de bens e serviços prejudiciais à saúde ou ao meio ambiente.
Em 4 de novembro de 2026, foi publicada a MP nº 1.399/26, estabelecendo as alíquotas e normas complementares aplicáveis ao IS para 2027. O artigo 3º adota como ‘alíquota inicial’ a alíquota da TIPI vigente na data da publicação, multiplicada por um fator de conversão fixado nos anexos IV e V. Para a importação, acresce-se um fator de ajuste.
Imposto Seletivo no Brasil e sua incidência na importação
A redação original da PEC nº 45/2019 permitia a instituição de ‘impostos seletivos’, com o objetivo de desestimular o consumo de determinados bens, serviços ou direitos. A EC nº 132 estreitou essa escolha ao atribuir à União competência para instituir um imposto de incidência única sobre bens e serviços prejudiciais à saúde ou ao meio ambiente.
O Tiggo 9 da Caoa Chery é um SUV de luxo que oferece sete lugares, tração nas quatro rodas e 428 cv de potência,...
Redação FATÍVIA
·há 2 h
·1 min
O Federal Reserve realiza encontro sobre a influência da inteligência artificial no mercado de trabalho americano.
Redação FATÍVIA
·há 2 h
·1 min
O Ibovespa caiu 1,83% e o dólar comercial subiu para R$ 5,7777 no fechamento desta quinta-feira.
Redação FATÍVIA
·há 2 h
·1 min
Nvidia advertiu seus clientes sobre riscos legais associados ao acesso remoto de empresas chinesas a seus chips de...
Redação FATÍVIA
·há 4 h
·1 min
A abordagem do DEA para reavaliar a classificação legal da marihuana está causando incertezas significativas entre...
Redação FATÍVIA
·agora
·1 min
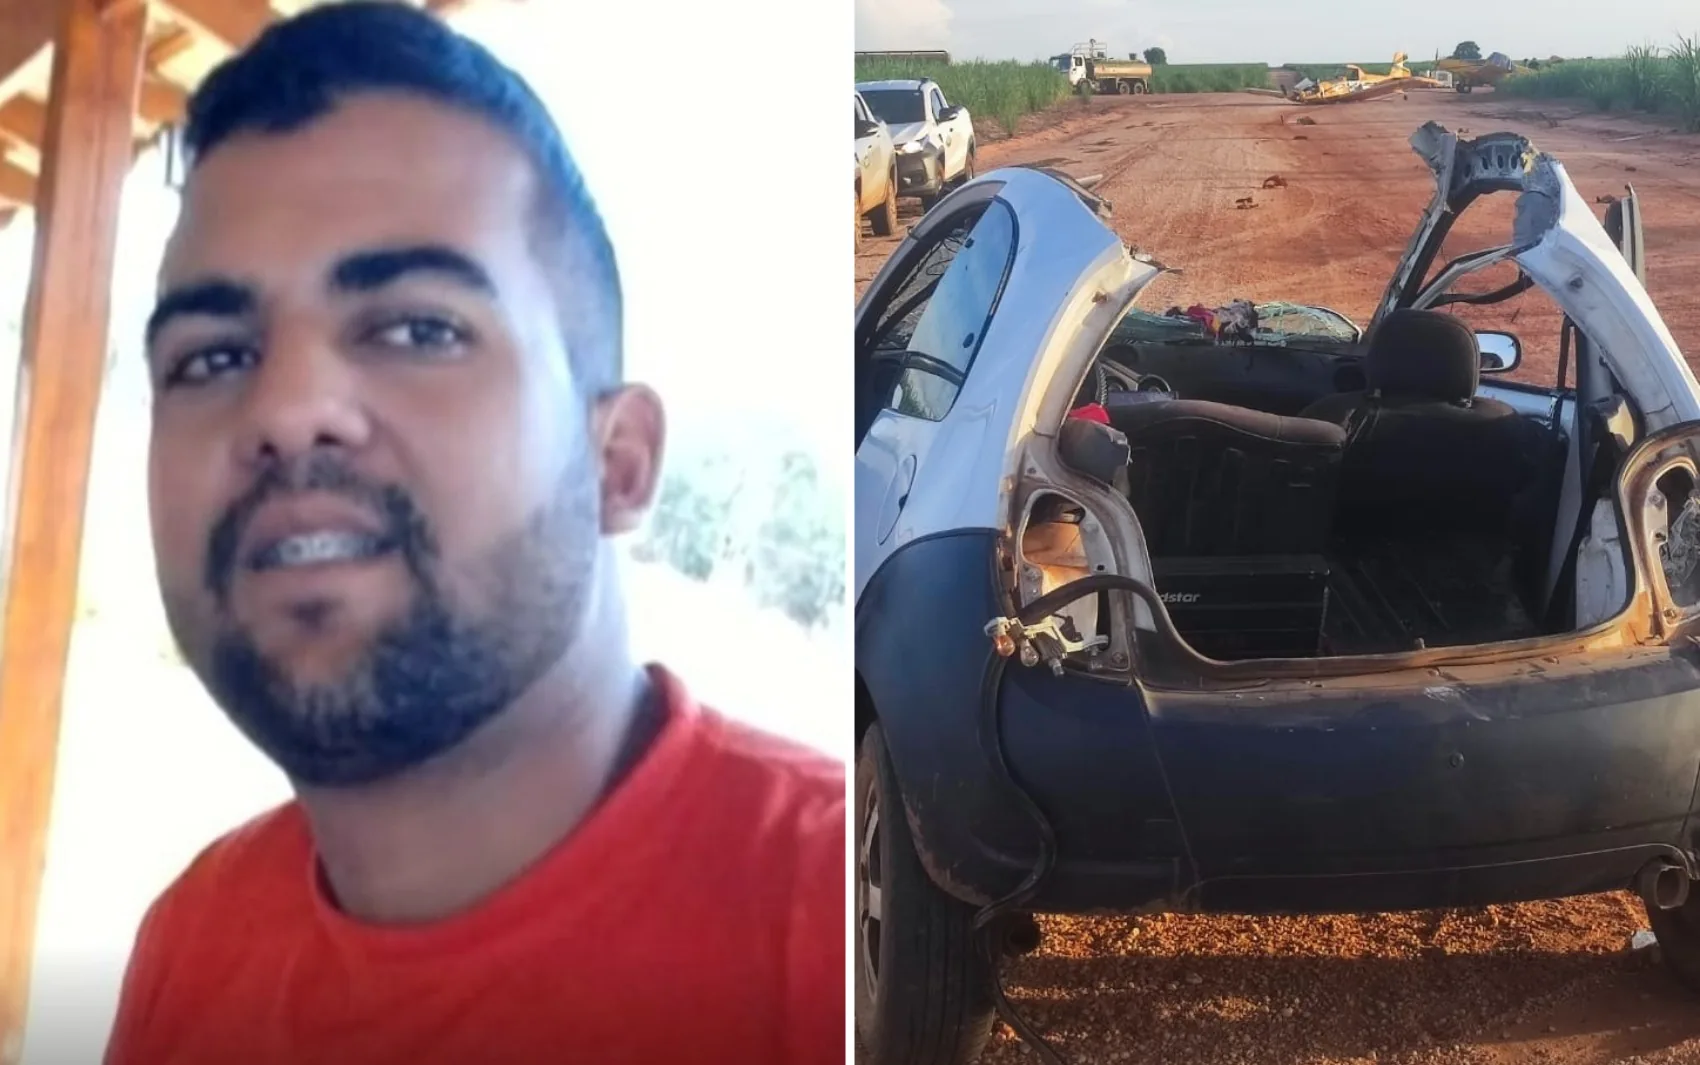
Denilson Lima de Araújo, de 28 anos, morreu após o carro em que estava ser atingido por um avião agrícola.
Redação FATÍVIA
·agora
·1 min
Uefa escolheu Philippe Diallo como candidato para disputar a eleição presidencial da Fifa, mas há dúvidas sobre o...
Redação FATÍVIA
·há 4 min
·1 min
O Japão alterou o destino de sua missão espacial Hayabusa-2 devido a falhas nos motores.
Redação FATÍVIA
·há 4 min
·1 min

Comentários (0)
Entre ou cadastre-se para comentar.