O Código Tributário Nacional (CTN), editado em 1966, completa 60 anos diante de um desafio inédito: a execução de comandos tributários por sistemas que cruzam documentos fiscais e pagamentos em grande escala. A Emenda Constitucional nº 132/2023 e a Lei Complementar nº 214/2025 não revogam os fundamentos do CTN, mas inserem sua aplicação em uma nova arquitetura tecnológica.
Crédito financeiro: a neutralidade depende do desenho jurídico
A reforma do consumo aproxima o Brasil da lógica de um imposto sobre valor agregado (IVA) dual, formado pelo Imposto sobre Bens e Serviços (IBS) e pela Contribuição Social sobre Bens e Serviços (CBS). O Imposto Seletivo, também instituído no novo desenho constitucional, tem finalidade e disciplina próprias e não integra esse IVA dual.
No novo modelo, o artigo 47 da LC nº 214/2025 disciplina o crédito do contribuinte sujeito ao regime regular de IBS e CBS, em regra dependente da extinção dos débitos sobre suas aquisições e de documento fiscal eletrônico idôneo. Há exceções legais, inclusive para uso ou consumo pessoal e situações previstas em regimes específicos.
O Japão alterou o destino de sua missão espacial Hayabusa-2 devido a falhas nos motores.
Redação FATÍVIA
·há 1 h
·1 min
A chuva de meteoros Leonidos atinge seu pico nesta quinta-feira, oferecendo uma ótima oportunidade para observar...
Redação FATÍVIA
·há 3 h
·1 min
Estudantes norte-americanos são convidados a participar da competição para criar ideias inovadoras para a construção...
Redação FATÍVIA
·há 3 h
·1 min
Pesquisadores da MIT descobriram que ondas de som suave chamadas 'pink noise' podem intensificar as ondas cerebrais...
Redação FATÍVIA
·há 5 h
·1 min
Boots se torna a primeira farmácia a prescrever cannabis medicinal diretamente aos pacientes em uma loja de rua no...
Redação FATÍVIA
·há 4 min
·1 min
Departamentos de Comércio e Justiça dos EUA investigam Megaspeed por suspeita de desvio de semicondutores.
Redação FATÍVIA
·há 6 min
·1 min
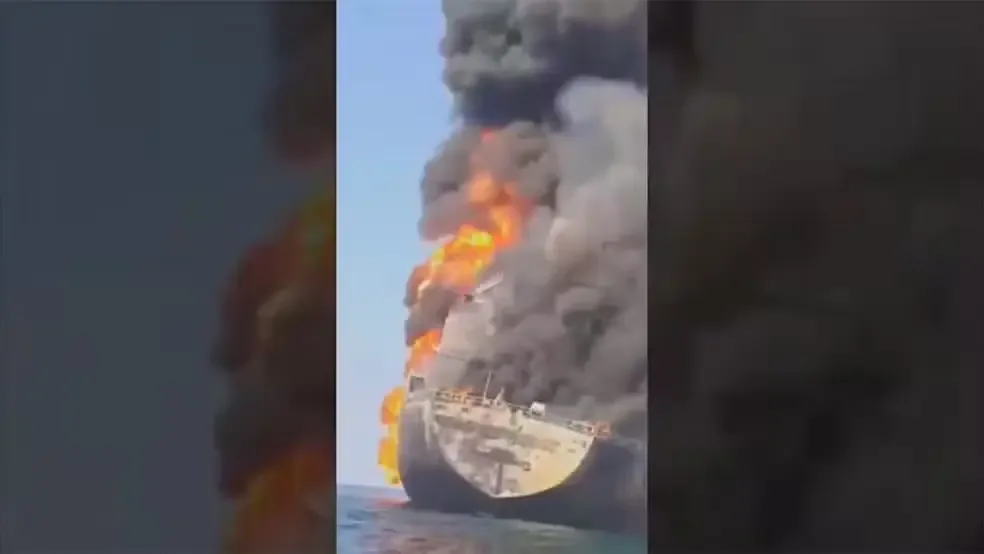
Dois navios-tanque pegaram fogo após supostamente atingirem minas no Estreito de Ormuz, com a tripulação de um dos...
Redação FATÍVIA
·há 9 min
·2 min
Entidade especializada em cannabis medicinal apresenta proposta para regular o cultivo da planta no país.
Redação FATÍVIA
·há 10 min
·1 min

Comentários (0)
Entre ou cadastre-se para comentar.