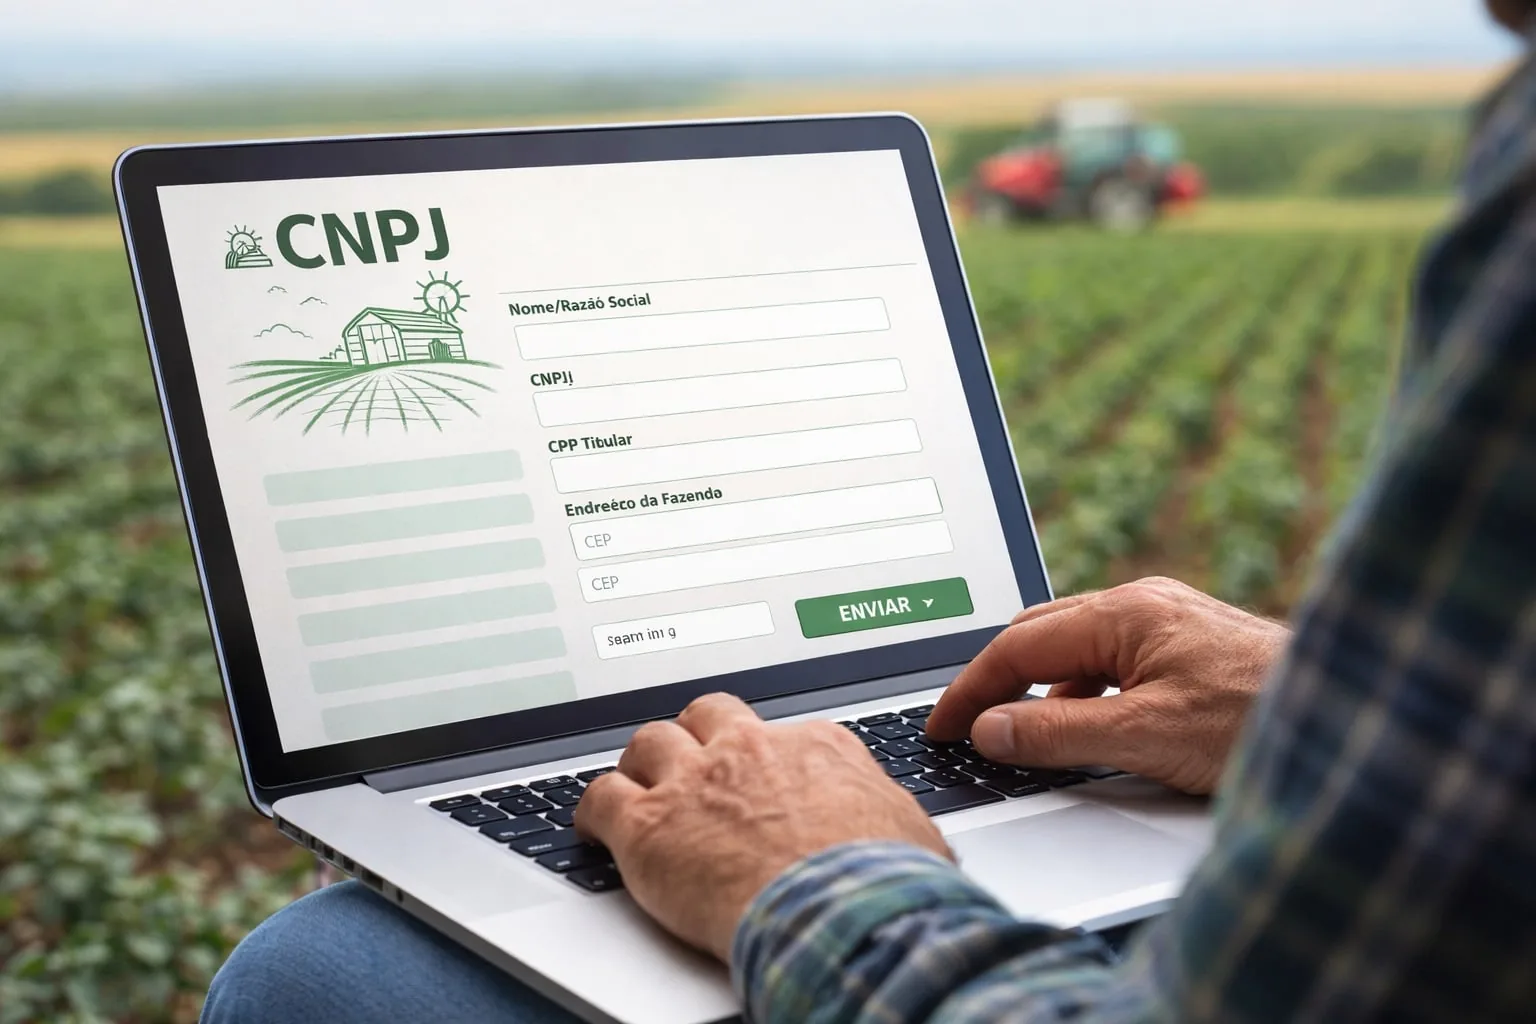
O produtor rural pessoa física terá até 31 de dezembro de 2028 para se adaptar à exigência de inscrição no Cadastro Nacional da Pessoa Jurídica (CNPJ), prevista nas mudanhas da reforma tributária. A medida foi anunciada pelo Ato Conjunto nº 8, assinado na última sexta-feira (13) pela Receita Federal e pelo Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS).
Quem está dispensado de ter CNPJ até 2028?
A dispensa vale para produtores rurais pessoas físicas enquadrados como não contribuintes do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS), conforme o artigo 164 da Lei Complementar nº 214/2025, desde que não tenham optado pelo regime regular de tributação.
Não todos os produtores rurais estão automaticamente dispensados da inscrição no CNPJ. O benefício depende do enquadramento tributário de cada atividade.
O que muda para o produtor rural?
A reforma tributária estabelece um sistema de identificação único para quem exerce atividade econômica, válido para a União, estados, Distrito Federal e municípios, com base no CNPJ. Apesar disso, a inscrição no cadastro não significa que o produtor rural pessoa física passará a ser considerado uma empresa.
O número será utilizado como instrumento de identificação para facilitar a apuração do IBS e da CBS, sem alterar a natureza jurídica do produtor ou criar, por si só, obrigações típicas das pessoas jurídicas.
Comentários (0)
Entre ou cadastre-se para comentar.